Klarna: Raha-asiat fiksummin
Klarna Bank AB (publ)TalousVahvistettu
- 279.91K Arvostelut
- 4,7
- Lataukset
- 50 000 000+
- Hinta
- Free
Sovelluksen tiedot
- Versio
- 26.39.296
- Päivitetty
- Lataukset
- 50 000 000+
- Edellyttää
- 9
- Hinta
- Free
- Ikäluokitus
- PEGI 3
Kuvakaappaukset
 Analyysin laatija: Appwesome
Rahankäytön arki ei yleensä kaipaa lisää monimutkaisia taulukoita, vaan nopean tavan nähdä, mitä on ostanut ja mitä pitää vielä hoitaa. Klarna: Raha-asiat fiksummin on Klarna Bank AB (publ) -yhtiön ilmainen taloussovellus, jossa ostokset, maksut ja säästämiseen liittyvät työkalut tuodaan samaan näkymään. Minusta se sopii parhaiten ihmiselle, joka tekee verkko-ostoksia ja haluaa samalla pitää maksunsa paremmin mielessä – ei välttämättä käyttäjälle, joka etsii pankkisovelluksen korvaajaa tai yksityiskohtaista kirjanpitojärjestelmää.
Nykyinen versio on 26.17.250, ja sovelluksen kehitystä voi tarkastella maltillisesti: tiedossa oleva julkaisuajankohta on 7.3.2017, mutta pelkkä versionumero ei kerro, mitä yksittäisiä toimintoja tai käyttöliittymän osia on muuttunut. Siksi en päättele siitä ominaisuuksien historiaa. Käytännössä olennaisempaa on, että palvelu keskittyy edelleen ostosten hallintaan, maksamiseen ja säästöjen kasvattamiseen. Sovelluksella on 4,7 keskiarvo noin 1,7 miljoonasta arviosta, ja sitä on asennettu yli 50 miljoonaa kertaa. Nämä luvut kertovat laajasta käytöstä, mutta eivät yksin ratkaise, sopiiko palvelu juuri sinun tapaasi hoitaa rahaa.
Mihin Klarna sopii nykyään?
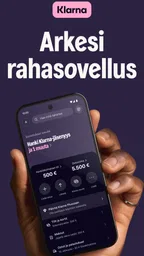
Kun avasin Klarna: Raha-asiat fiksummin -sovelluksen ensimmäistä kertaa, ensimmäinen asia, joka iski, oli sen visuaalinen ilme. Sovellus on suunniteltu intuitiiviseksi, ja sen puhdas ulkoasu tekee navigoinnista helppoa. Et tarvitse olla talousguru ymmärtääksesi, miten sovellus toimii. Selkeät värit ja ikonit ohjaavat sinua jokaisessa vaiheessa.
Klarnan etu tavalliseen pankkisovellukseen verrattuna on ostoksiin painottuva näkökulma: sen arvo syntyy etenkin silloin, kun haluat tarkistaa ostoon liittyvän maksun tai palata aiempaan hankintaan. Yleinen budjettisovellus taas voi olla parempi, jos tärkeintä on kirjata kaikki tulot ja menot luokkiin ja rakentaa niiden varaan pitkä suunnitelma. En käyttäisi kahta palvelua rinnakkain vain tavan vuoksi; ensin kannattaa miettiä, kaipaako eniten ostosten seurantaa vai koko talouden kattavaa budjettia.
Ostokset, maksut ja järkevä työnkulku
Klarna tarjoaa monia hyödyllisiä ominaisuuksia, jotka tekevät talouden hallinnasta vaivatonta. Tässä muutamia:
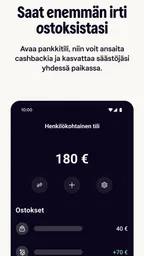
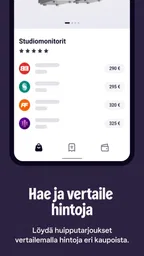
- Ostosten hallinta: Klarna kerää kaikki ostoksesi yhteen paikkaan, joten voit seurata kulutustasi reaaliaikaisesti.
- Laskujen hallinta: Voit maksaa laskusi suoraan sovelluksen kautta, mikä säästää aikaa ja vaivaa.
- Budjetin luominen: Sovelluksen avulla voit asettaa kuukausibudjetin ja seurata, miten hyvin pysyt siinä.
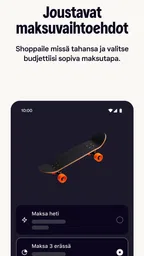
- Maksutavat: Klarna tukee useita maksutapoja, mukaan lukien "Maksa myöhemmin" -vaihtoehto, joka antaa sinulle joustavuutta.
Hyödyllinen tapa käyttää ostosnäkymää on tehdä siitä tarkistuspiste, ei lupa kuluttaa enemmän. Esimerkiksi jos tilaan viikon aikana useita pieniä kodintarvikkeita eri verkkokaupoista, voin palata sovellukseen ennen seuraavaa tilausta ja katsoa, mitä hankintoja on jo kertynyt. Näin pienet ostokset eivät jää mielessä irrallisiksi. Tämä toimii parhaiten, kun tarkistan näkymän säännöllisesti enkä oleta sovelluksen yksin muodostavan täydellistä kuvaa kaikesta kulutuksestani.
Myöhemmin maksettava vaihtoehto voi helpottaa ajoitusta, mutta se ei vähennä ostoksen hintaa. Oma käytännön sääntöni olisi käsitellä tällaista maksua heti sitoumuksena: jos en pysty merkitsemään eräpäivää kalenteriin tai varaamaan summaa mielessäni jo ostohetkellä, en valitsisi maksun siirtämistä. Joustavuus on hyödyllistä vain silloin, kun maksupäivä ei pääse yllättämään. Klarnan näkymä voi auttaa palaamaan maksuihin, mutta henkilökohtainen muistutus tai oma budjettiseuranta on järkevä rinnakkaiskeino, jos eräpäivät helposti unohtuvat.
Muita luettavia artikkeleita
Kaikki artikkelit
 LinkedIn
in ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
LinkedInin mobiilisovelluksen vahvuus ei synny uusista eleistä vaan siitä, miten ilmoitukset, taustatoiminnot ja puhelimen käyttötavat muovaavat verkostoitumista.
Lue artikkeli: LinkedInin ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
 Extreme Car Driving Simulator
 kestää trendiä vapaalla ajolla
Somen näyttävät driftit tuovat pelille uusia katseita, mutta sen todellinen vetovoima löytyy kiireettömästä ajosta, törmäilykokeiluista ja omasta rytmistä.
Lue artikkeli: Extreme Car Driving Simulator kestää trendiä vapaalla ajolla


Arjen käyttö ja tärkeät rajat
Klarna tekee talouden hallinnasta yksinkertaista. Käyttöönotto on nopeaa; asennuksen jälkeen kirjaudut vain sisään ja yhdistät pankkitilisi. Kaikki hoituu parilla napin painalluksella. Sovellus on myös erittäin turvallinen, mikä on tärkeää, kun käsitellään henkilökohtaisia taloustietoja.
Käytännöllisyys on selkeä etu. Et tarvitse erillisiä sovelluksia ostosten, laskujen tai budjetin hallintaan. Klarna yhdistää kaiken kätevästi yhteen paikkaan. Ja jos unohdat maksaa laskun, sovellus muistuttaa sinua ystävällisesti.
Kuvitellaan tavallinen palkkapäivää edeltävä viikko: jääkaappiin tarvitaan täydennystä, mutta samalla erääntyy aiempi verkko-ostos. Avaan ensin Klarnan ja tarkistan, mitä maksuja ja hankintoja siellä näkyy, ennen kuin teen uuden tilauksen. Sen jälkeen päätän, maksaako ostoksen heti vai sopiiko käytössä oleva maksutapa omaan tilanteeseeni. Tällainen lyhyt tarkistus voi estää sen, että monta pientä ostosta tuntuu erikseen harmittomalta mutta muodostaa yhdessä liian suuren menon.
Jos käytät Klarnan lisäksi pankkisi omaa maksunäkymää, ne eivät välttämättä palvele täsmälleen samaa tarkoitusta. Pankkisovellus on luonteva paikka tilin saldon, maksutilanteen ja pankkisuhteen kokonaisuuden tarkistamiseen. Klarna puolestaan kannattaa pitää ostoksiin liittyvänä lisätyökaluna. En siirtäisi kaikkea talouden seurantaa yhden sovelluksen varaan, jos haluan nähdä myös esimerkiksi käteisostot tai muualla tehdyt maksut yhtenä kokonaisuutena.
Turvallisuuden kohdalla kannattaa erottaa yleinen luottamus ja oma toimintatapa. Sovellus käsittelee talouteen liittyviä tietoja, joten käytän sitä vain omalla laitteellani, pidän kirjautumisen suojattuna ja tarkistan maksun tiedot ennen hyväksymistä. En myöskään tulkitse tuttua ulkoasua syyksi ohittaa ostoksen ehtoja. Maksutavan yksityiskohdat ja saatavuus on hyvä tarkistaa aina itse siinä kohdassa, jossa ostosta ollaan tekemässä.
Kenelle se on hyvä valinta – ja kenelle ei?
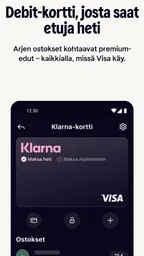
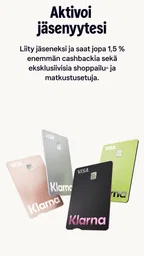
Tämä sopii erityisesti verkko-ostoksia tekevälle, joka haluaa seurata ostoksiin liittyviä maksuja yhdestä paikasta ja arvostaa nopeaa, helposti lähestyttävää käyttöliittymää. Se voi olla kätevä myös ihmiselle, joka haluaa tutustua säästöihin, cashbackiin tai Klarna-korttiin saman palvelun yhteydessä. Sovellus on ilmainen ja sen ikäraja on PEGI 3, mutta ikämerkintä ei tarkoita, että kaikki maksamiseen liittyvät palvelut olisivat jokaiselle käyttäjälle saatavilla samalla tavalla.
Ohittaisin sen ensisijaisena ratkaisuna, jos haluan täydellisen kuvan kaikista tileistäni, yhteisen kotitalousbudjetin tai manuaalisesti hallittavan kulukirjanpidon. Samoin myöhemmin maksamiseen perustuvat vaihtoehdot eivät ole hyvä valinta, jos ostosten rajaaminen on jo vaikeaa tai tulevat menot tuntuvat epävarmoilta. Tällöin tavallinen pankkikortti ja yksinkertainen kuukausibudjetti voivat olla selkeämpi pari: rahaa lähtee heti, eikä maksuja tarvitse muistaa myöhemmin erikseen.
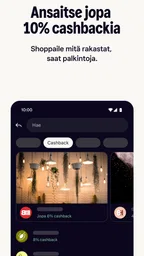
Jos tärkein tavoitteeni olisi säästää, aloittaisin määrittelemällä konkreettisen summan ja syyn, kuten puskurin tai tulevan hankinnan. Sen jälkeen käyttäisin Klarnan säästöihin liittyviä toimintoja vain osana suunnitelmaa, en sen korvikkeena. Cashbackia taas kannattaa ajatella pienenä etuna ostoksesta, jonka olisin tehnyt muutenkin. Jos huomaan ostavani enemmän vain saadakseni palautusta, etu on kääntynyt itseään vastaan.
Käyttökokemus, kehitys ja mitä seurata
Sovelluksen ominaisuuksien määrä voi tuntua houkuttelevalta, mutta käytännössä kokemus riippuu siitä, kuinka paljon sen maksutapoja ja ostoksiin liittyviä toimintoja itse tarvitsee. Klarna Bank AB (publ) kehittää talouspalvelua, jossa ostaminen ja rahankäyttö ovat lähekkäin. Minusta siinä on sekä vahvuus että selvä vaihtokauppa: asiointi voi olla sujuvaa, mutta samalla ostaminen on jatkuvasti näkyvillä. Jos yritän vähentää heräteostoksia, pidän ilmoitukset ja tarkistusrutiinit sellaisina, etteivät ne houkuttele selaamaan tarjouksia vain ajan kuluksi.
Kun vertaan sitä perinteiseen taloudenhallintasovellukseen, Klarnan vahvuus ei ole välttämättä kaikkien menojen kattava analyysi vaan yhteys ostamiseen, maksuihin ja palvelun omiin tapoihin maksaa. Vastapainoksi erillinen budjettityökalu voi tarjota rauhallisemman näkymän kulutustottumuksiin ilman ostosten tekemiseen liittyvää painotusta. Valinta riippuu siis siitä, haluanko hoitaa ostotapahtumia vai ymmärtää koko talouttani. Jos jälkimmäinen on tavoitteeni, yhdistäisin ostosseurannan omaan kuukausittaiseen menojen läpikäyntiin.
Tuoreesta versionumerosta voi päätellä, että sovellusta ylläpidetään, mutta en väitä sen perusteella tietäväni päivitysten sisältöä tai sitä, miten ne ovat muuttaneet aiempaa käyttöä. Nykyinen versio on 26.17.250. Jos päivitys muuttaa näkymiä, oma käytännön neuvoni on tarkistaa ensimmäisellä käyttökerralla uudelleen tulevat maksut, budjettiin liittyvät asetukset ja mahdolliset tallennetut maksutavat. Näin tuttu työnkulku ei johda siihen, että napautan uutta tai muuttunutta kohtaa kiireessä tarkistamatta, mitä olen hyväksymässä.
Missä käyttökokemus voi tökkiä?
Helppous ei poista sitä, että talousasioissa käyttäjän pitää seurata kokonaisuutta itse. Jos kaikki ostokset eivät näy samassa palvelussa tai jokin meno tapahtuu sen ulkopuolella, Klarnan näkymää ei kannata pitää täydellisenä tilikirjana. Sama koskee muistutuksia: ne ovat hyödyllinen lisä, mutta en rakentaisi maksujen hoitamista vain niiden varaan. Tarkistan eräpäivät sekä sovelluksesta että omasta maksusuunnitelmastani, jos maksulla on minulle merkitystä.
Myös toimintoihin liittyvät ehdot kannattaa lukea ennen päätöstä. Myöhemmin maksaminen, kortti, säästämiseen liittyvät palvelut ja cashback eivät ole keskenään sama asia, eivätkä ne ratkaise samaa tarvetta. En tekisi päätöstä pelkän etusivun perusteella, vaan katsoisin juuri valitsemani toiminnon ehdot ja vaikutuksen omaan budjettiini. Se on hieman hitaampaa kuin hyväksyä ensimmäinen helppo vaihtoehto, mutta rahapäätöksissä tämä pieni kitka on mielestäni hyödyllinen.
Jos sovellus tuntuu liian ostoskeskeiseltä, sen voi silti rajata omaan tarkoitukseen: käytän sitä maksujen ja ostosten tarkistamiseen, mutta teen kuukausisuunnitelman muualla. Tämä rajaus auttaa pitämään sovelluksen apuvälineenä eikä koko talouden käyttöliittymänä. Toisaalta jos haluan nimenomaan yhdistää ostamiseen liittyviä palveluja samaan paikkaan, sen painotus on juuri syy kokeilla sitä.
Ennen kuin otat sen osaksi rutiinia
Kysyisin itseltäni kolme käytännön kysymystä. Näenkö sovelluksessa ne ostot ja maksut, joita haluan seurata? Pystynkö maksamaan kaikki myöhemmin erääntyvät summat suunnitelmani mukaan? Ja auttaako sovelluksen ostosympäristö minua pysymään tavoitteessani, vai houkutteleeko se käyttämään enemmän? Vastaukset kertovat sovelluksen sopivuudesta paremmin kuin suosio yksin. Palvelulla on noin 258 000 kirjallista arviota, mutta suuri käyttäjäjoukko ei poista henkilökohtaisten raharutiinien merkitystä.
Jos otan sovelluksen käyttöön, aloitan yhdellä konkreettisella rutiinilla: tarkistan ostoksiin liittyvät maksut kerran viikossa ja vertaan niitä omaan budjettiini. En yritä ottaa jokaista ominaisuutta heti käyttöön. Kun perusnäkymä tuntuu hyödylliseltä, voin erikseen arvioida, tuovatko säästöt, cashback tai kortti omaan arkeeni todellista lisäarvoa. Näin on helpompi huomata, mikä auttaa ja mikä jää vain ylimääräiseksi valikoksi.
Kaiken kaikkiaan Klarna: Raha-asiat fiksummin on loistava työkalu kaikille, jotka haluavat ottaa taloutensa haltuun. Se on helppokäyttöinen ja tarjoaa laajan valikoiman ominaisuuksia, jotka tekevät arjen rahankäytöstä yksinkertaista ja tehokasta. Jos olet kyllästynyt monimutkaisiin taloussovelluksiin, Klarna voi olla juuri se, mitä tarvitset.
Kokonaisuudessaan tämän sovelluksen avulla tunnet itsesi todelliseksi talouden mestariksi. Miksi et siis kokeilisi sitä jo tänään? Voit löytää itsellesi uusia tapoja säästää ja hallita rahaa fiksusti. Itse kokeilisin sitä maltillisella tavoitteella: seuraan ensin ostoksiin liittyviä maksuja ja arvioin vasta sitten, sopivatko muut toiminnot omaan arkeeni. Parhaimmillaan se tekee yhdestä rahankäytön osa-alueesta selkeämmän; jos tarvitsen koko taloudesta kattavan näkymän, valitsen rinnalle siihen paremmin sopivan työkalun.
Kohokohdat
- Helppo ja nopea käyttöliittymä.
- Tarjoaa joustavia maksuvaihtoehtoja.
- Kauppojen laaja valikoima.
- Hyvät tarjoukset ja alennukset.
- Turvallinen maksujärjestelmä.
Rajoitukset
- Käyttö voi johtaa impulssiostoksiin.
- Korkeat korot maksun viivästyessä.
- Palvelua ei tueta kaikissa maissa.
- Push-ilmoituksia voi olla liikaa.
- Vaatii rekisteröitymisen ja tietojen jakamisen.
Usein kysytyt kysymykset
01Mikä on Klarna-sovelluksen pääasiallinen tarkoitus?
Klarna-sovelluksen avulla käyttäjät voivat hallita ostoksiaan helposti ja turvallisesti. Sovellus tarjoaa joustavia maksuvaihtoehtoja, kuten maksa myöhemmin, ja mahdollistaa ostosten seuraamisen yhdestä paikasta. Se on suunniteltu helpottamaan talouden hallintaa ja tarjoamaan saumattoman ostokokemuksen.
02Onko Klarna-sovelluksen käyttö maksullista?
Klarna-sovellus itsessään on ilmainen ladata ja käyttää. Kuitenkin, jos päätät käyttää tiettyjä maksuvaihtoehtoja, kuten erämaksuja, saattaa niihin liittyä kuluja tai korkoja. On tärkeää tarkistaa nämä ehdot ennen päätöksentekoa, jotta vältät mahdolliset yllätykset.
03Kuinka turvallista on käyttää Klarna-sovellusta?
Klarna on sitoutunut tarjoamaan korkean turvallisuustason käyttäjilleen. Sovellus käyttää uusimpia salausmenetelmiä ja turvallisuusprotokollia varmistaakseen tietojesi suojan. Lisäksi Klarna tarjoaa asiakkailleen lisäturvaa ostoksille, mikä tekee siitä luotettavan vaihtoehdon verkko-ostoksille.
04Mitä tapahtuu, jos en pysty maksamaan ajoissa Klarna-sovelluksessa?
Jos et pysty maksamaan ajoissa, Klarna tarjoaa useita vaihtoehtoja tilanteen hallitsemiseksi. Voit esimerkiksi siirtää eräpäivää tai maksaa osissa. Kannattaa ottaa yhteyttä Klarnaan mahdollisimman pian, jos kohtaat maksuvaikeuksia, jotta voit löytää parhaan ratkaisun tilanteeseesi.
05Voinko käyttää Klarna-sovellusta kaikissa verkkokaupoissa?
Klarna-sovellusta ei voi käyttää aivan kaikissa verkkokaupoissa, mutta se on yhteensopiva tuhansien kauppojen kanssa ympäri maailmaa. Sovelluksessa on lista yhteensopivista kaupoista, ja Klarna tekee jatkuvasti yhteistyötä uusien kumppaneiden kanssa lisätäkseen vaihtoehtoja käyttäjilleen.
Klarna: Raha-asiat fiksummin muilla kielillä
